Domain fachanwalt-karlsruhe.de kaufen?
Wir ziehen mit dem Projekt
fachanwalt-karlsruhe.de um.
Sind Sie am Kauf der Domain
fachanwalt-karlsruhe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwalt-karlsruhe.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Badeko Grill-/Feuerstelle „Modell Karlsruhe“ in EdelrostoptikDie Badeko Grill-/Feuerstelle „Modell Karlsruhe “ in Edelrostoptik ist eine stillvolle Feuerstelle mit einem Grillrost für gesellige Abende im Garten. In der Mitte befindet sich ein Grill mit V4A-Edelstahl-Rost, auf dem Speisen direkt am Tisch ..1800,55 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Hase Schnittschutzhandschuhe Karlsruhe Größe 10, Rindnarbenleder (309000-10)Eigenschaften • Arbeitshandschuh aus Rindnarbenleder und Rindspaltleder-Innenhand-\n• Daumen- und Zeigefingerverstärkung\n• Rindspaltleder-Stulpe\n• Kevlar®-Vollfutter\n• 45 cm Lieferumfang • 6x Hase Karlsruhe Arbeitshandschuh aus Rindnarben-/Rindspaltleder Größe 10 (309000-10)172,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Badeko Sitzbank „Modell Karlsruhe“ 200 cm in EdelrostoptikDie Badeko Sitzbank „Modell Karlsruhe“ überzeugt mit robuster Verarbeitung, natürlicher Materialkombination und einladendem Design. Die handgefertigte Sitzbank kombiniert massiven Edelrost-Stahl mit hochwertigem Lärchenholz und schafft so eine ..720,51 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Winning Moves - Monopoly Karlsruhe EditionMit der "Monopoly Karlsruhe Edition" lässt sich die Fächerstadt auf spielerische Weise erkunden. Das berühmte Brettspiel führt durch bekannte Straßen und zu den Wahrzeichen von Karlsruhe, um mit strategischem Geschick ein Immobilienimperium aufzubauen. geeignet ab 8 Jahren für zwei bis sechs Spielende individuelle Gestaltung mit bekannten Orten und Unternehmen aus Karlsruhe Bei dieser Sonderausgabe des Spieleklassikers werden keine fiktiven Straßen gehandelt, sondern echte Plätze und Sehenswürdigkeiten der badischen Metropole. Anstelle von Bahnhöfen finden sich lokale Unternehmen wie die Stadtwerke Karlsruhe auf dem Spielbrett wieder. Ziel des Spiels bleibt es, durch kluge Investitionen und Verhandlungen das eigene Vermögen zu vermehren und die Mitspielenden in den Bankrott zu treiben.39,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
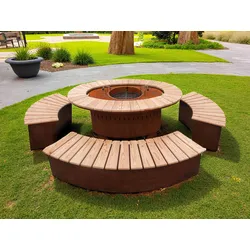
Badeko Grill-/Feuerstelle „Karlsruhe“ in EdelrostoptikDie Badeko Feuerstelle Karlsruhe“ mit Rundbank ist ein stilvoller Treffpunkt für gesellige Abende im Garten. Sie besteht aus einer robusten Feuerstelle und vier passenden Holzbänken (Karlsruhe) aus unbehandeltem Lärchenholz. Das Holz stammt aus ..3414,19 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Badeko Grill-/Feuerstelle „Modell Karlsruhe“ in EdelrostoptikDie Badeko Grill-/Feuerstelle „Modell Karlsruhe “ in Edelrostoptik ist eine stillvolle Feuerstelle mit einem Grillrost für gesellige Abende im Garten. In der Mitte befindet sich ein Grill mit V4A-Edelstahl-Rost, auf dem Speisen direkt am Tisch ..1800,55 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Hase Schnittschutzhandschuhe Karlsruhe Größe 10, Rindnarbenleder (309000-10)Eigenschaften • Arbeitshandschuh aus Rindnarbenleder und Rindspaltleder-Innenhand-\n• Daumen- und Zeigefingerverstärkung\n• Rindspaltleder-Stulpe\n• Kevlar®-Vollfutter\n• 45 cm Lieferumfang • 6x Hase Karlsruhe Arbeitshandschuh aus Rindnarben-/Rindspaltleder Größe 10 (309000-10)172,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Badeko Sitzbank „Modell Karlsruhe“ 200 cm in EdelrostoptikDie Badeko Sitzbank „Modell Karlsruhe“ überzeugt mit robuster Verarbeitung, natürlicher Materialkombination und einladendem Design. Die handgefertigte Sitzbank kombiniert massiven Edelrost-Stahl mit hochwertigem Lärchenholz und schafft so eine ..720,51 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.